空き家バンク・地方移住者のための住宅ローン活用術


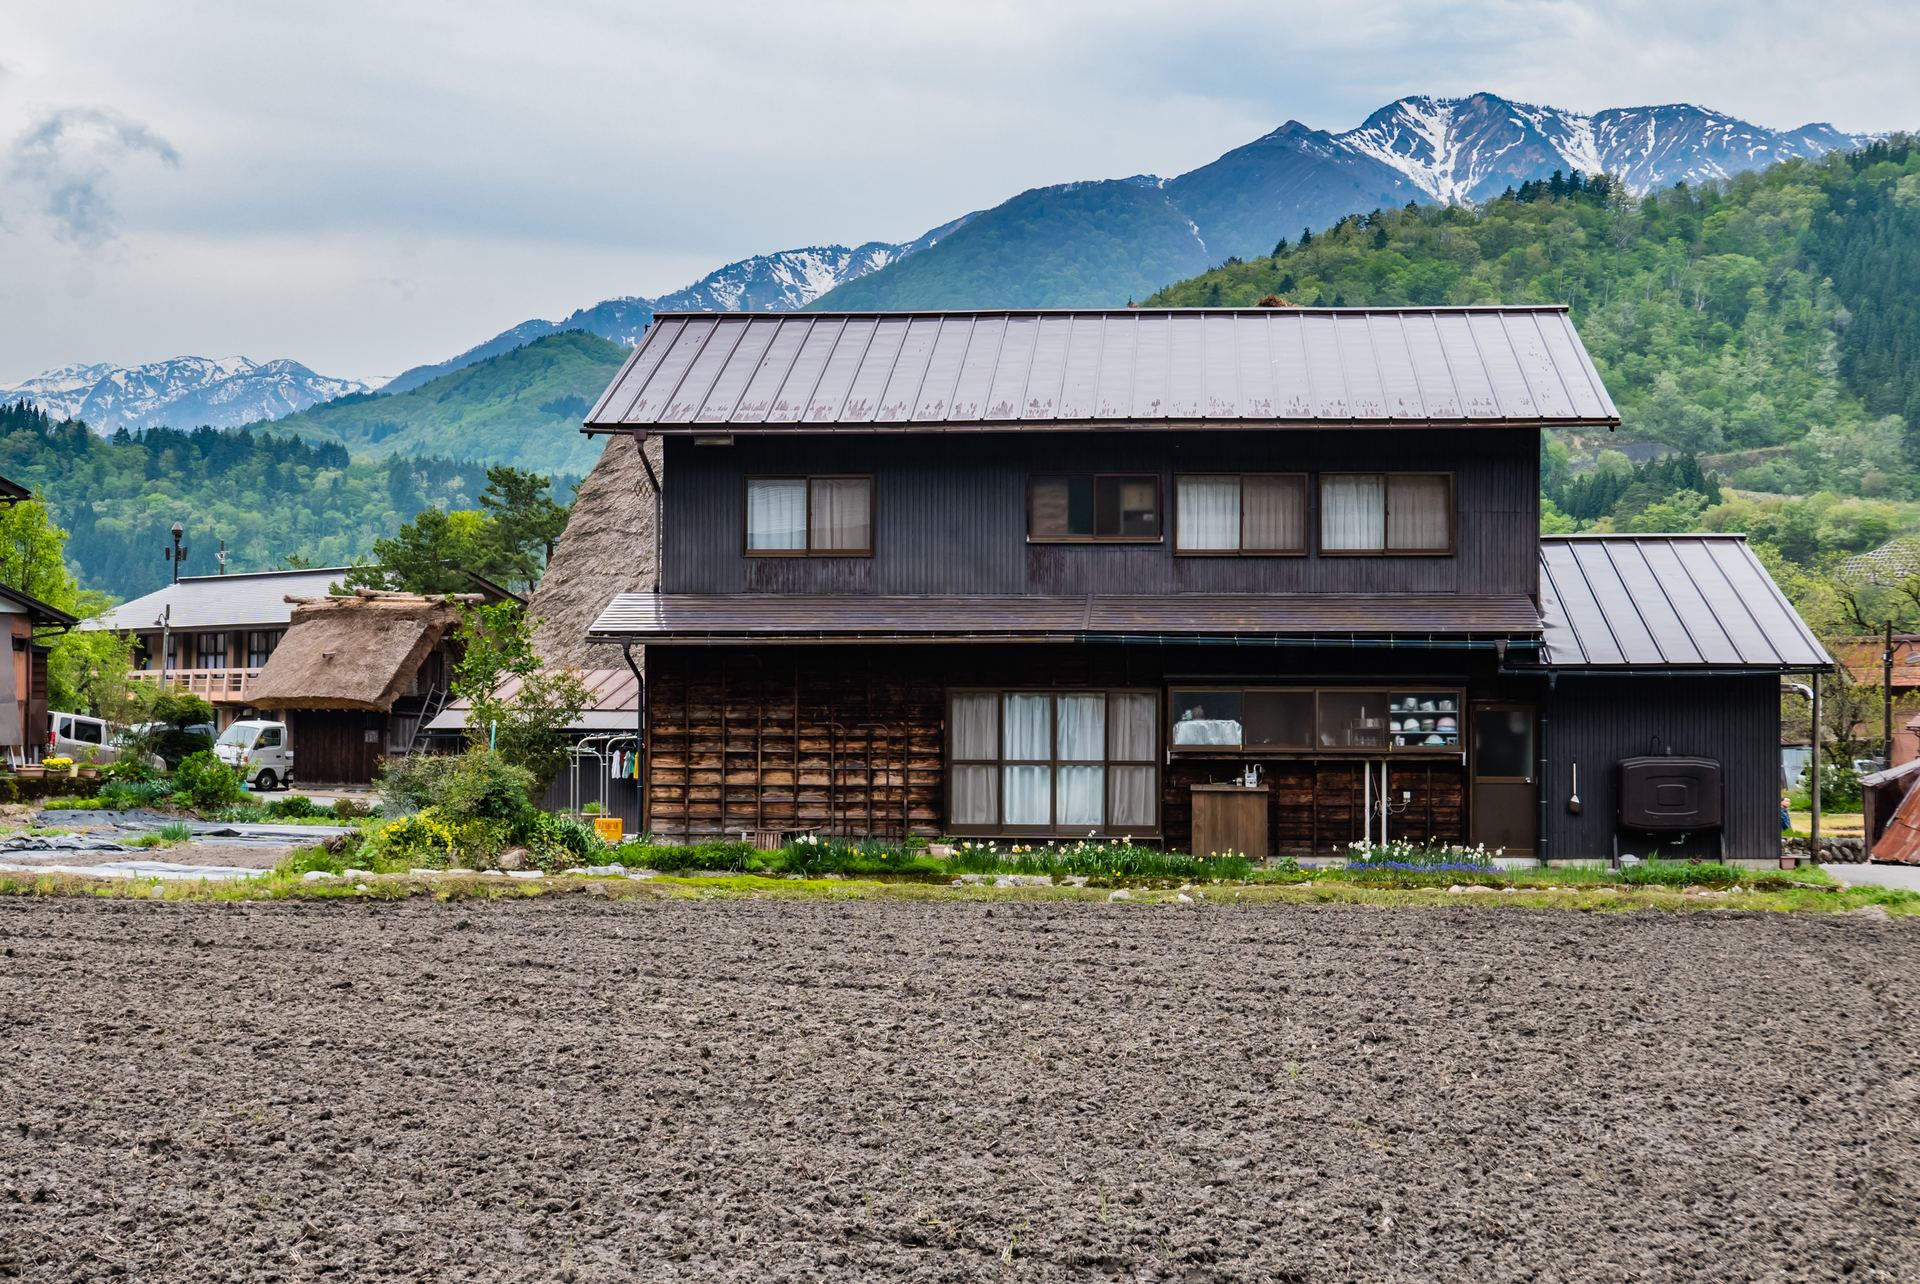
「地方の空き家バンクで気になる物件を見つけたけれど、住宅ローンが組めるか不安で」——地方移住を考えている方から、こんな相談を受けることがよくあります。
たしかに空き家バンクの物件は、築年数や担保評価の関係で、都市部の銀行では通常の住宅ローンが通りにくいことも。ただその一方で、フラット35の地域連携型のように、移住者だからこそ使える金利優遇の仕組みも用意されているので、最初からあきらめる必要はありません。
この記事では、空き家バンク物件をめぐる住宅ローンの実情から、地方移住者向けの優遇制度、そして物件価格以外も含めた資金計画の立て方までを整理します。
空き家バンク物件は住宅ローンが組みにくい?金融機関の実態
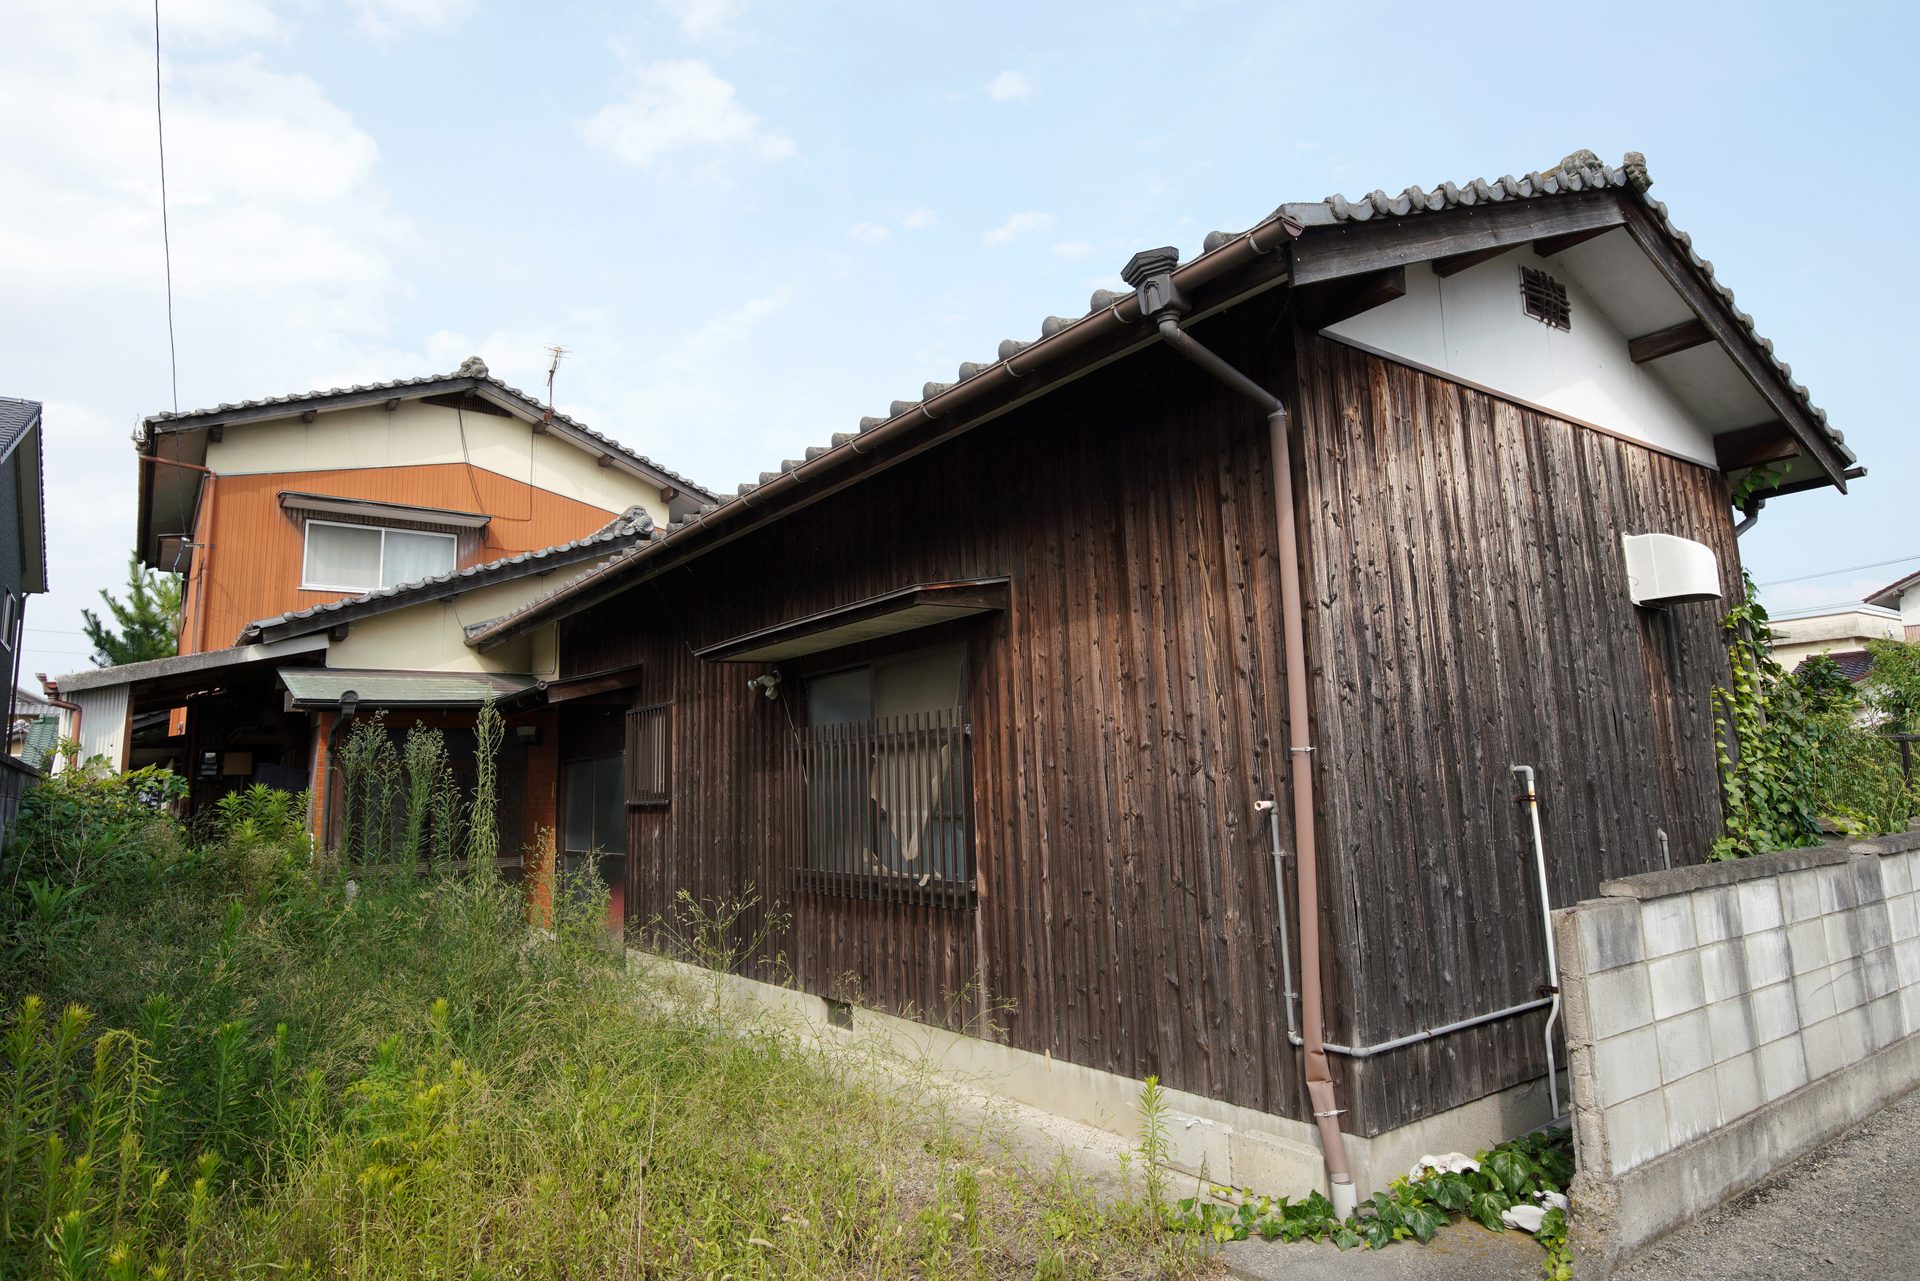
空き家バンクとは、地方自治体が空き家の所有者と利用希望者をマッチングする制度です。物件価格が安く、地方移住の入り口として注目されていますが、住宅ローンの審査においては、いくつかのハードルがあります。
代表的なのが、担保評価の低さです。築年数が古い物件や、再建築不可・接道条件を満たさない物件は、金融機関の担保評価が低くなりやすく、融資を受けにくいことがあります。また、都市部の金融機関では、対象エリア外の物件を融資対象外としている場合もあります。さらに、フラット35を利用する場合でも「適合証明書発行(住宅が一定の基準に適合していることを第三者が証明する書類)」の取得が条件となりますが、空き家バンクに登録されている物件は築30年〜60年程度のものが多く、現実的にはこの証明書の取得が極めて困難なケースが大半です。また、空き家バンク特有の事情として、不動産仲介業者が入らない「個人間売買」となる物件も少なくありません。その場合、多くの住宅ローンは原則として利用が難しくなる点にも注意が必要です。
こうした事情から、空き家バンク物件の購入では、地元の信用金庫・地方銀行や、フラット35など、物件の立地・築年数に対応しやすい金融機関を検討することが選択肢になります。
フラット35地域連携型の金利優遇と対象自治体の探し方
【フラット35】地域連携型は、住宅金融支援機構と地方公共団体が連携し、自治体による財政的支援とあわせて、フラット35の借入金利を一定期間引き下げる制度です。通常のフラット35の金利から、期間限定で最大年0.5%引き下げられるなどの仕組みになっています。
対象となる政策分野は、子育て支援・UIJターンによる移住・コンパクトシティ形成・空き家対策・防災対策に加え、地域木材の活用・景観形成・グリーン化まで、8つの分野に広がっています。空き家バンクを活用した移住は「空き家対策」や「UIJターン移住」の分野で対象になる可能性があります。
【地域連携型の利用について】
地域連携型の対象自治体・要件・支援内容は、自治体ごとに異なります。また、フラット35の融資枠には限りがあるため、申込期間が限られている場合があります。移住を検討している自治体が対象になっているかは、住宅金融支援機構のウェブサイトまたは自治体の窓口で事前にご確認ください。
|
制度 |
内容 |
確認先 |
|
フラット35 地域連携型 |
自治体と連携し、フラット35の金利を一定期間引き下げ(最大年0.5%など) |
住宅金融支援機構・対象自治体窓口 |
|
空き家バンク |
自治体が空き家の所有者と利用希望者をマッチング |
各自治体の空き家バンク窓口 |
|
自治体独自の移住支援金・改修補助 |
自治体ごとに移住支援金やリフォーム補助を用意している場合がある |
各自治体の移住相談窓口 |
リフォーム一体型ローンとの組み合わせ
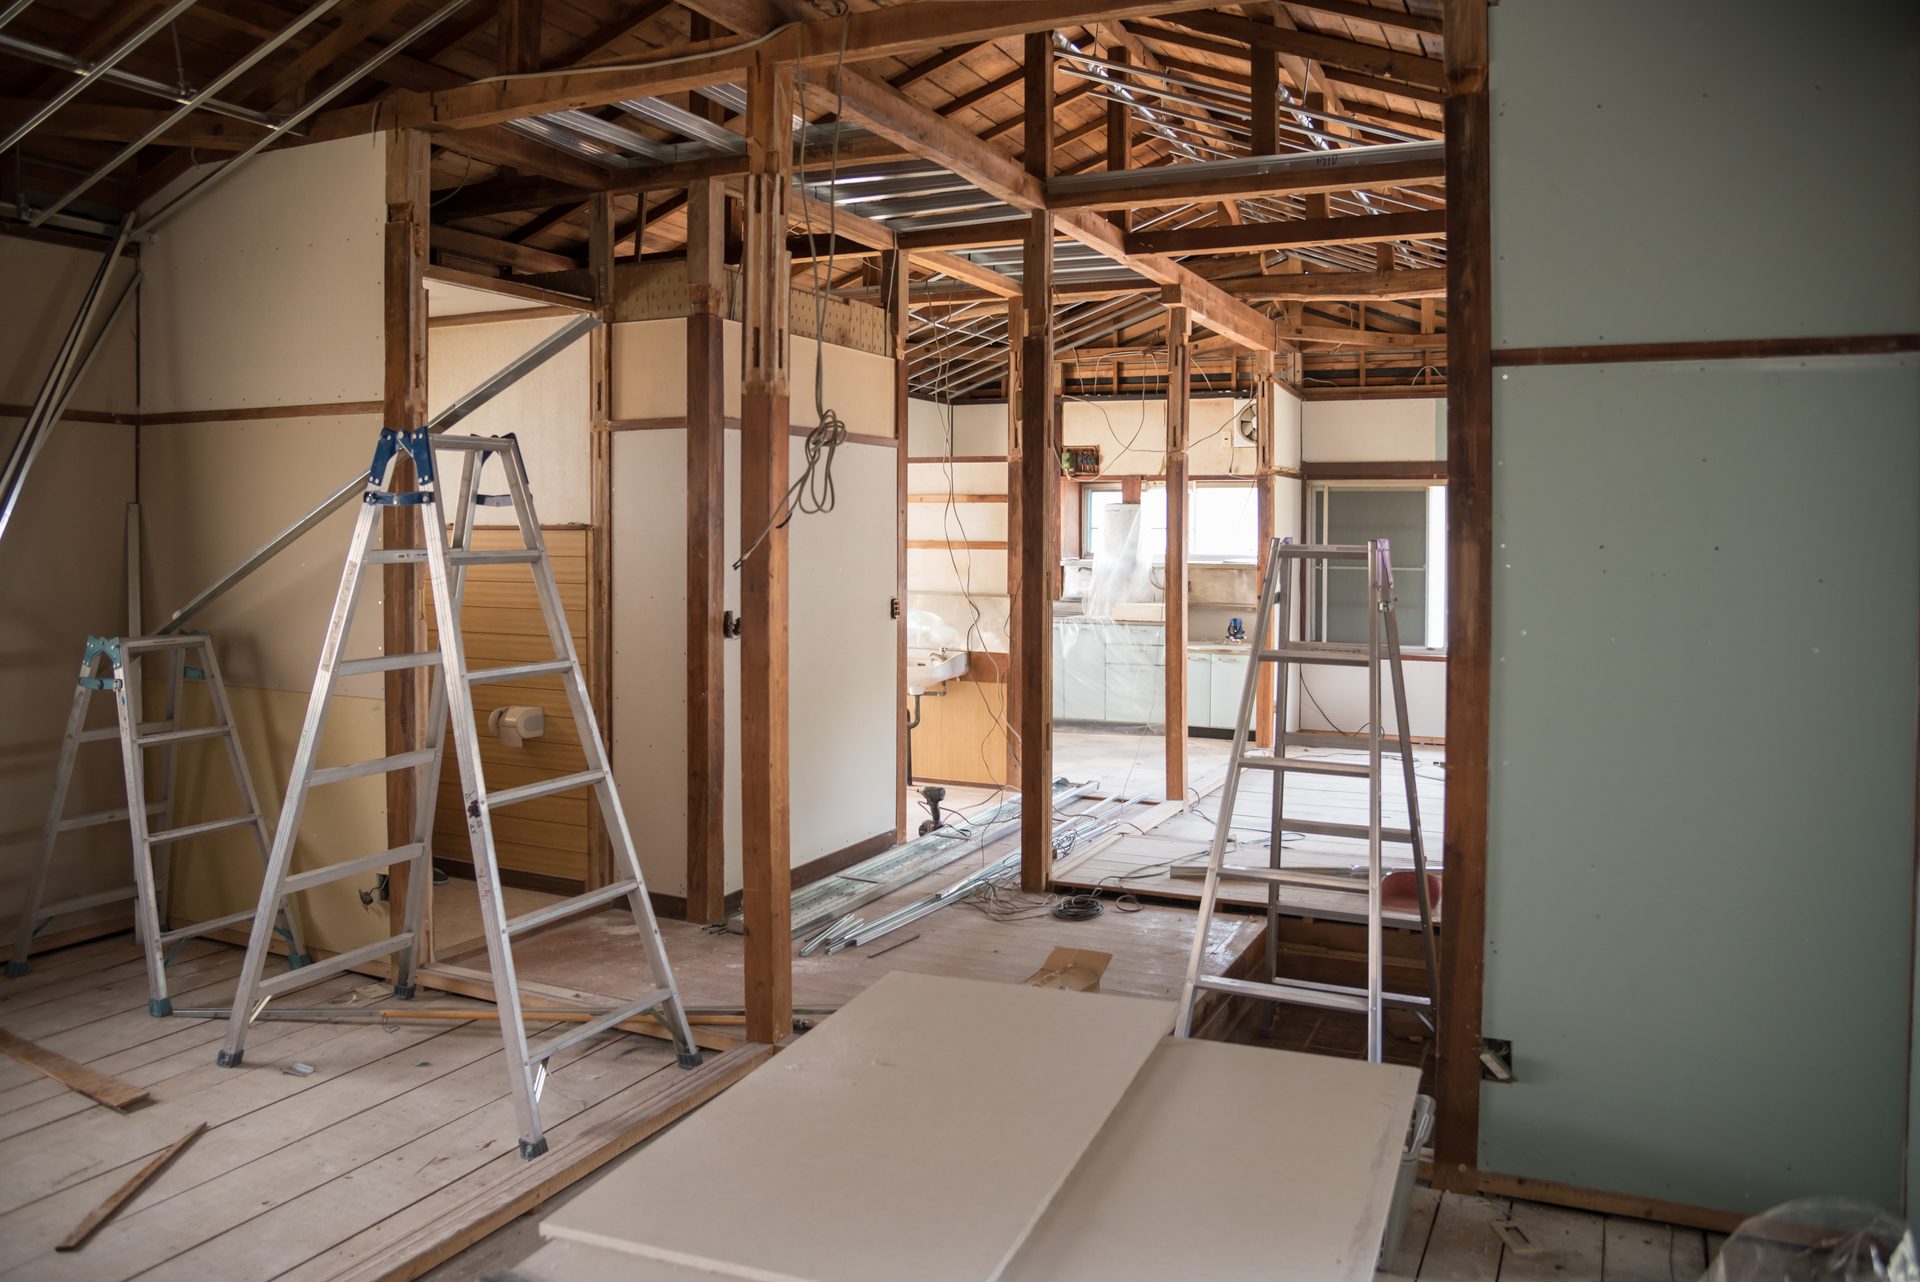
空き家バンクの物件は購入価格こそ安いものの、水回りや断熱の改修に別途まとまった費用がかかるケースが多い点にも注意が必要です。そこで検討したいのが、物件購入費とリフォーム費用をひとつのローンで借りられる「リフォーム一体型ローン」。
購入とリフォームを別々のローンで組むより審査や諸費用の手間を減らせる反面、取り扱っている金融機関は限られるため、また前述の「仲介業者の有無」や「建物の評価」といった基本条件はクリアする必要があるため、物件を決める前に「この物件で一体型が使えるか」を金融機関に当たっておくと、あとで慌てずに済みます。
カシワバラ・アシスト 担当者の声
花房 拡(カシワバラ・アシスト 第1営業部兼銀行代理事業室 主任)
宅地建物取引士・貸金業務取扱主任者
2024年カシワバラ・アシスト入社/前職含め住宅ローン実務多数
「中古物件は新築に較べて価格が魅力的な一方で、築年数やエリアによっては、住宅ローン審査で難航することが珍しくありません。リフォーム費用の取扱いも金融機関によって様々に異なります。気に入った物件を見つけたら直ぐ売買契約を進める方もいらっしゃいますが、住宅ローンを利用して購入する場合は、できれば予めご相談をいただき、前もって事前審査だけでも済ませておくことをお勧めします。」
地方移住×住宅取得の資金計画モデルケース
地方移住を伴う住宅取得では、物件価格だけでなく、リフォーム費用・引っ越し費用・当面の生活費まで含めた資金計画が必要です。
たとえば、空き家バンクで500万円の古民家を買い、水回りと断熱のリフォームに500万円ほどかけるとすると、必要な資金は合計1,000万円前後になります。ここに自治体の移住支援金やリフォーム補助を組み合わせられれば自己負担は下がり、さらに地域連携型でフラット35の金利優遇を受けられれば月々の返済負担を抑えられる可能性がある、といったように順を追って考えると全体像がつかみやすくなります。
移住前に、物件価格・リフォーム費用・各種補助金の有無をセットで試算しておくことが、無理のない移住計画につながります。
よくある質問(FAQ)
Q. 移住先の仕事(転職先)が決まっていなくても、住宅ローンは組めますか?
A. 住宅ローンの審査には「安定した収入」が継続していることが求められるため、転職を伴う移住の場合は「新しい勤務先が決まっている(内定通知書などがある)」ことが前提になるケースが一般的です。転職して一定期間働いてからローンを組むか、ご自身の状況に合わせて事前に金融機関やFPへ相談することをおすすめします。
移住前に、資金計画とローンの選択肢を整理しておく
空き家バンク物件は、担保評価の問題から住宅ローンが組みにくい場合がありますが、地元の金融機関やフラット35、リフォーム一体型ローンなど、組み合わせ次第で選択肢は広がります。
フラット35地域連携型のような金利優遇制度や、自治体独自の移住支援金・補助制度もあわせて確認することで、移住にかかる総費用を抑えられる可能性があります。
※ カシワバラ・アシストでは、空き家バンク物件やフラット35地域連携型など、住宅ローンに関する幅広いご相談に対応しております。「気になる物件でローンが組めるか知りたい」という段階から、お気軽にご相談ください。
監修者プロフィール
花房 拡 カシワバラ・アシスト 第1営業部兼銀行代理事業室 主任
【保有資格】
宅地建物取引士・貸金業務取扱主任者
【経歴】
不動産会社の管理部門にて、年間200〜300件に及ぶ住宅ローンの申込から引き渡しまでの実務を牽引したのち、2024年にカシワバラ・アシストへ入社。不動産取引の現場とローン審査の両面を知り尽くした知見を強みに、現在は【フラット35】と【ドコモSMTBネット銀行】の両商品を同時に取り扱う数少ないエキスパートとして、お客様への最適なローン提案から不動産事業者向けの勉強会講師まで幅広く活躍中。
【読者へのメッセージ】
空き家バンクの物件は魅力的な反面、住宅ローンの組み方に工夫が必要な場合があります。不動産取引の現場で担保評価や物件の実情を見てきた経験を活かし、フラット35の地域連携型やリフォーム一体型ローンなど、無理のない資金計画をご一緒に考えます。